شهدت سوق العقارات في إيطاليا زيادة بنسبة 15% خلال فصل الصيف، مع زيادة في الإنشاءات الجديدة وأسعار التمويل العقاري الحديثة.
النتائج الأساسية للربع الثاني من عام 2026
انتهى سوق العقارات السكنية الإيطالي الفترة من أبريل إلى يونيو بنتائج مختلفة: استقرت المؤشرات مقارنة بالسنة الماضية، ولكن شهدت قفزة قوية مقارنة ببداية العام.
- إجمالي حجم الصفقات: في الربع الثاني من عام 2026، سُجل 201,596 عملية شراء وبيع للمنازل في إيطاليا.
- الديناميكيات السنوية: تقريبًا كان المؤشر مماثلًا لنتيجة الربع الثاني من عام 2025 (201,344 صفقة)، وكانت الزيادة تافهة +0.1%.
- الديناميكيات الفصلية: مقارنة بالربع الأول من عام 2026 (179,655 صفقة)، شهدت السوق تسارع نموي بنسبة 12.2%، مما يعني تقريبًا 22,000 صفقة إضافية في ثلاثة أشهر فقط.
فصل الربيع والصيف يعتبران تقليديًا الفترة الأكثر نشاطًا لإتمام صفقات العقارات، حيث تتخذ العائلات الإيطالية في أغلب الأحيان قرارات الشراء.
ديناميكيات النمو في أكبر المناطق الحضرية في إيطاليا
شمل النمو مقارنة بالربع الأول من عام 2026 جميع المناطق الحضرية الرئيسية الثمانية في البلاد، لكن الاتجاهات تباينت على أساس سنوي (مقارنة بالفترة نفسها من عام 2025).
- بولونيا: تصدر النمو الفصلي (15.0% مقارنةً بالربع الأول). وكان النمو السنوي 1.1%. نسبة المباني الجديدة تبلغ 8.3%. فلورنسا: في المرتبة الثانية من حيث النمو الفصلي (+12.9%)، لكن سجلت أسوأ ديناميكيات سنوية (-8.2%). نسبة المباني الجديدة تبلغ 4.5%. تورينو: نمو فصلي بنسبة 11.2%، ونمو سنوي بنسبة 0.6%. نسبة المباني الجديدة تبلغ 4.2%. روما: نمو فصلي بنسبة 10.3%، ونمو سنوي بنسبة 0.4%. حصة المباني الجديدة تبلغ 7.8%. ميلانو: نمو فصلي بنسبة 10.1%. وعلى أساس سنوي، ظهر استقرار تام (6492 صفقة مقارنة بـ 6491 صفقة في العام السابق). ولا تزال ميلانو تتصدر السوق من حيث حصة السوق الأولية - 12.1% من إجمالي حجم الصفقات (786 عقارًا). جنوة: نمو فصلي بنسبة 8.3%، ونمو سنوي بنسبة 2.9%. نسبة المباني الجديدة تبلغ 2.3%. نابولي: تتصدر في النمو السنوي بنسبة 4.2% (2236 صفقة). وكان النمو الفصلي 7.1%. نسبة المباني الجديدة تعتبر ضئيلة بين المدن الكبرى، حيث تبلغ 1.6%. باليرمو: نمو فصلي بنسبة 5.8%، وانخفاض سنوي بنسبة 2.6%. حصة المباني الجديدة تبلغ 3.1%.
ازدهار السوق الأولية (nuove costruzioni)
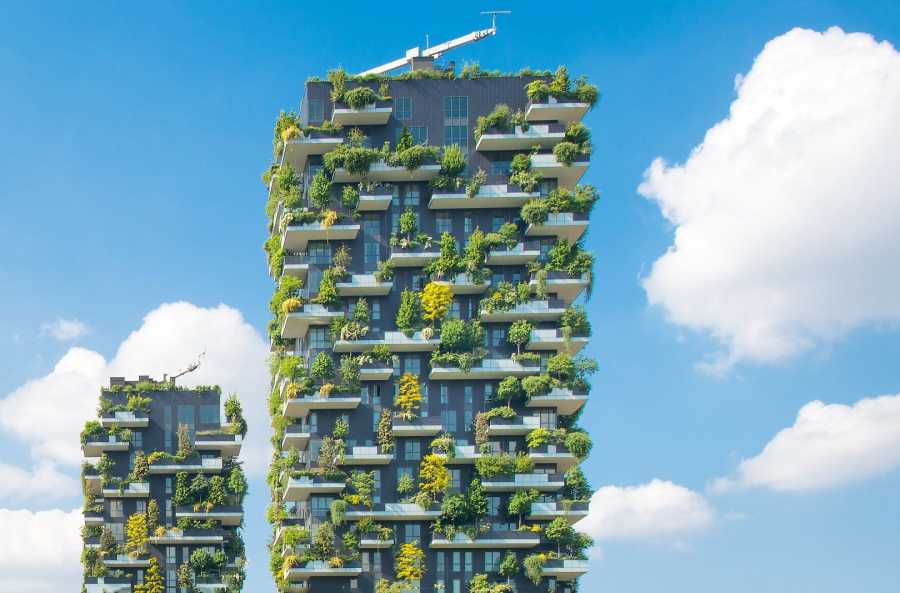
كان أبرز ما جاء في التقرير هو قطاع المباني الجديدة، حيث تنمو مبيعاتها بمعدل ضعف سرعة نمو السوق ككل، وتزداد حصة المنازل الجديدة في إجمالي حجم الصفقات بشكل مستمر (5% في الربع الثاني من عام 2025 ← 6% في الربع الأول من عام 2026 ← 6.4% في الربع الثاني من عام 2026).
- النمو السنوي: في الربع الثاني من عام 2026، تم بيع 12,902 منزل/شقة جديدة مقابل 9,866 في الفترة نفسها من عام 2025، وهو ما يمثل نموًا كبيرًا. +30.8%.
- النمو الفصلي: مقارنة بالربع الأول من عام 2026 (10,835 صفقة)، ارتفعت مبيعات المنازل الجديدة بنسبة +19.1%.
سجلات النمو الفصلي في قطاع المباني الجديدة حسب المدينة:
- جنوة: +95.0%
- باليرمو: +72.6%
- نابولي: +55.8%
- تورينو: +50.7%
- بولونيا: +36.2%
- ميلانو: +14.9%
- انخفاض في قطاع المباني الجديدة، تم تسجيل انخفاض فقط في روما (-9.4%) وفلورنسا (-18.6%).
المخاطر والعوامل المحددة: ارتفاع سعر الفائدة الأساسي
يرى جوزيبي كروبي، الرئيس التنفيذي لشركة أبيتاري، أن مؤشرات الربيع أكدت التوقعات المتفائلة، ولكن السوق تأثر بعامل جيوسياسي واقتصادي جديد.
شهدت جولة متكررة من التضخم، بسبب اضطرابات في سلاسل التوريد وزيادة أسعار الطاقة وفي ظل الصراع بين الولايات المتحدة وإيران، زيادة في سعر الفائدة الأساسي إلى 2.5%. يقيد الارتفاع في تكلفة الاقتراض والرهون العقارية القدرة الشرائية، لذلك يظل المحللون حذرين في توقعاتهم حتى نهاية عام 2026.
أخبار